新基建浪潮下的城市数据中枢 2020年中国城市数据中心发展指数深度解读
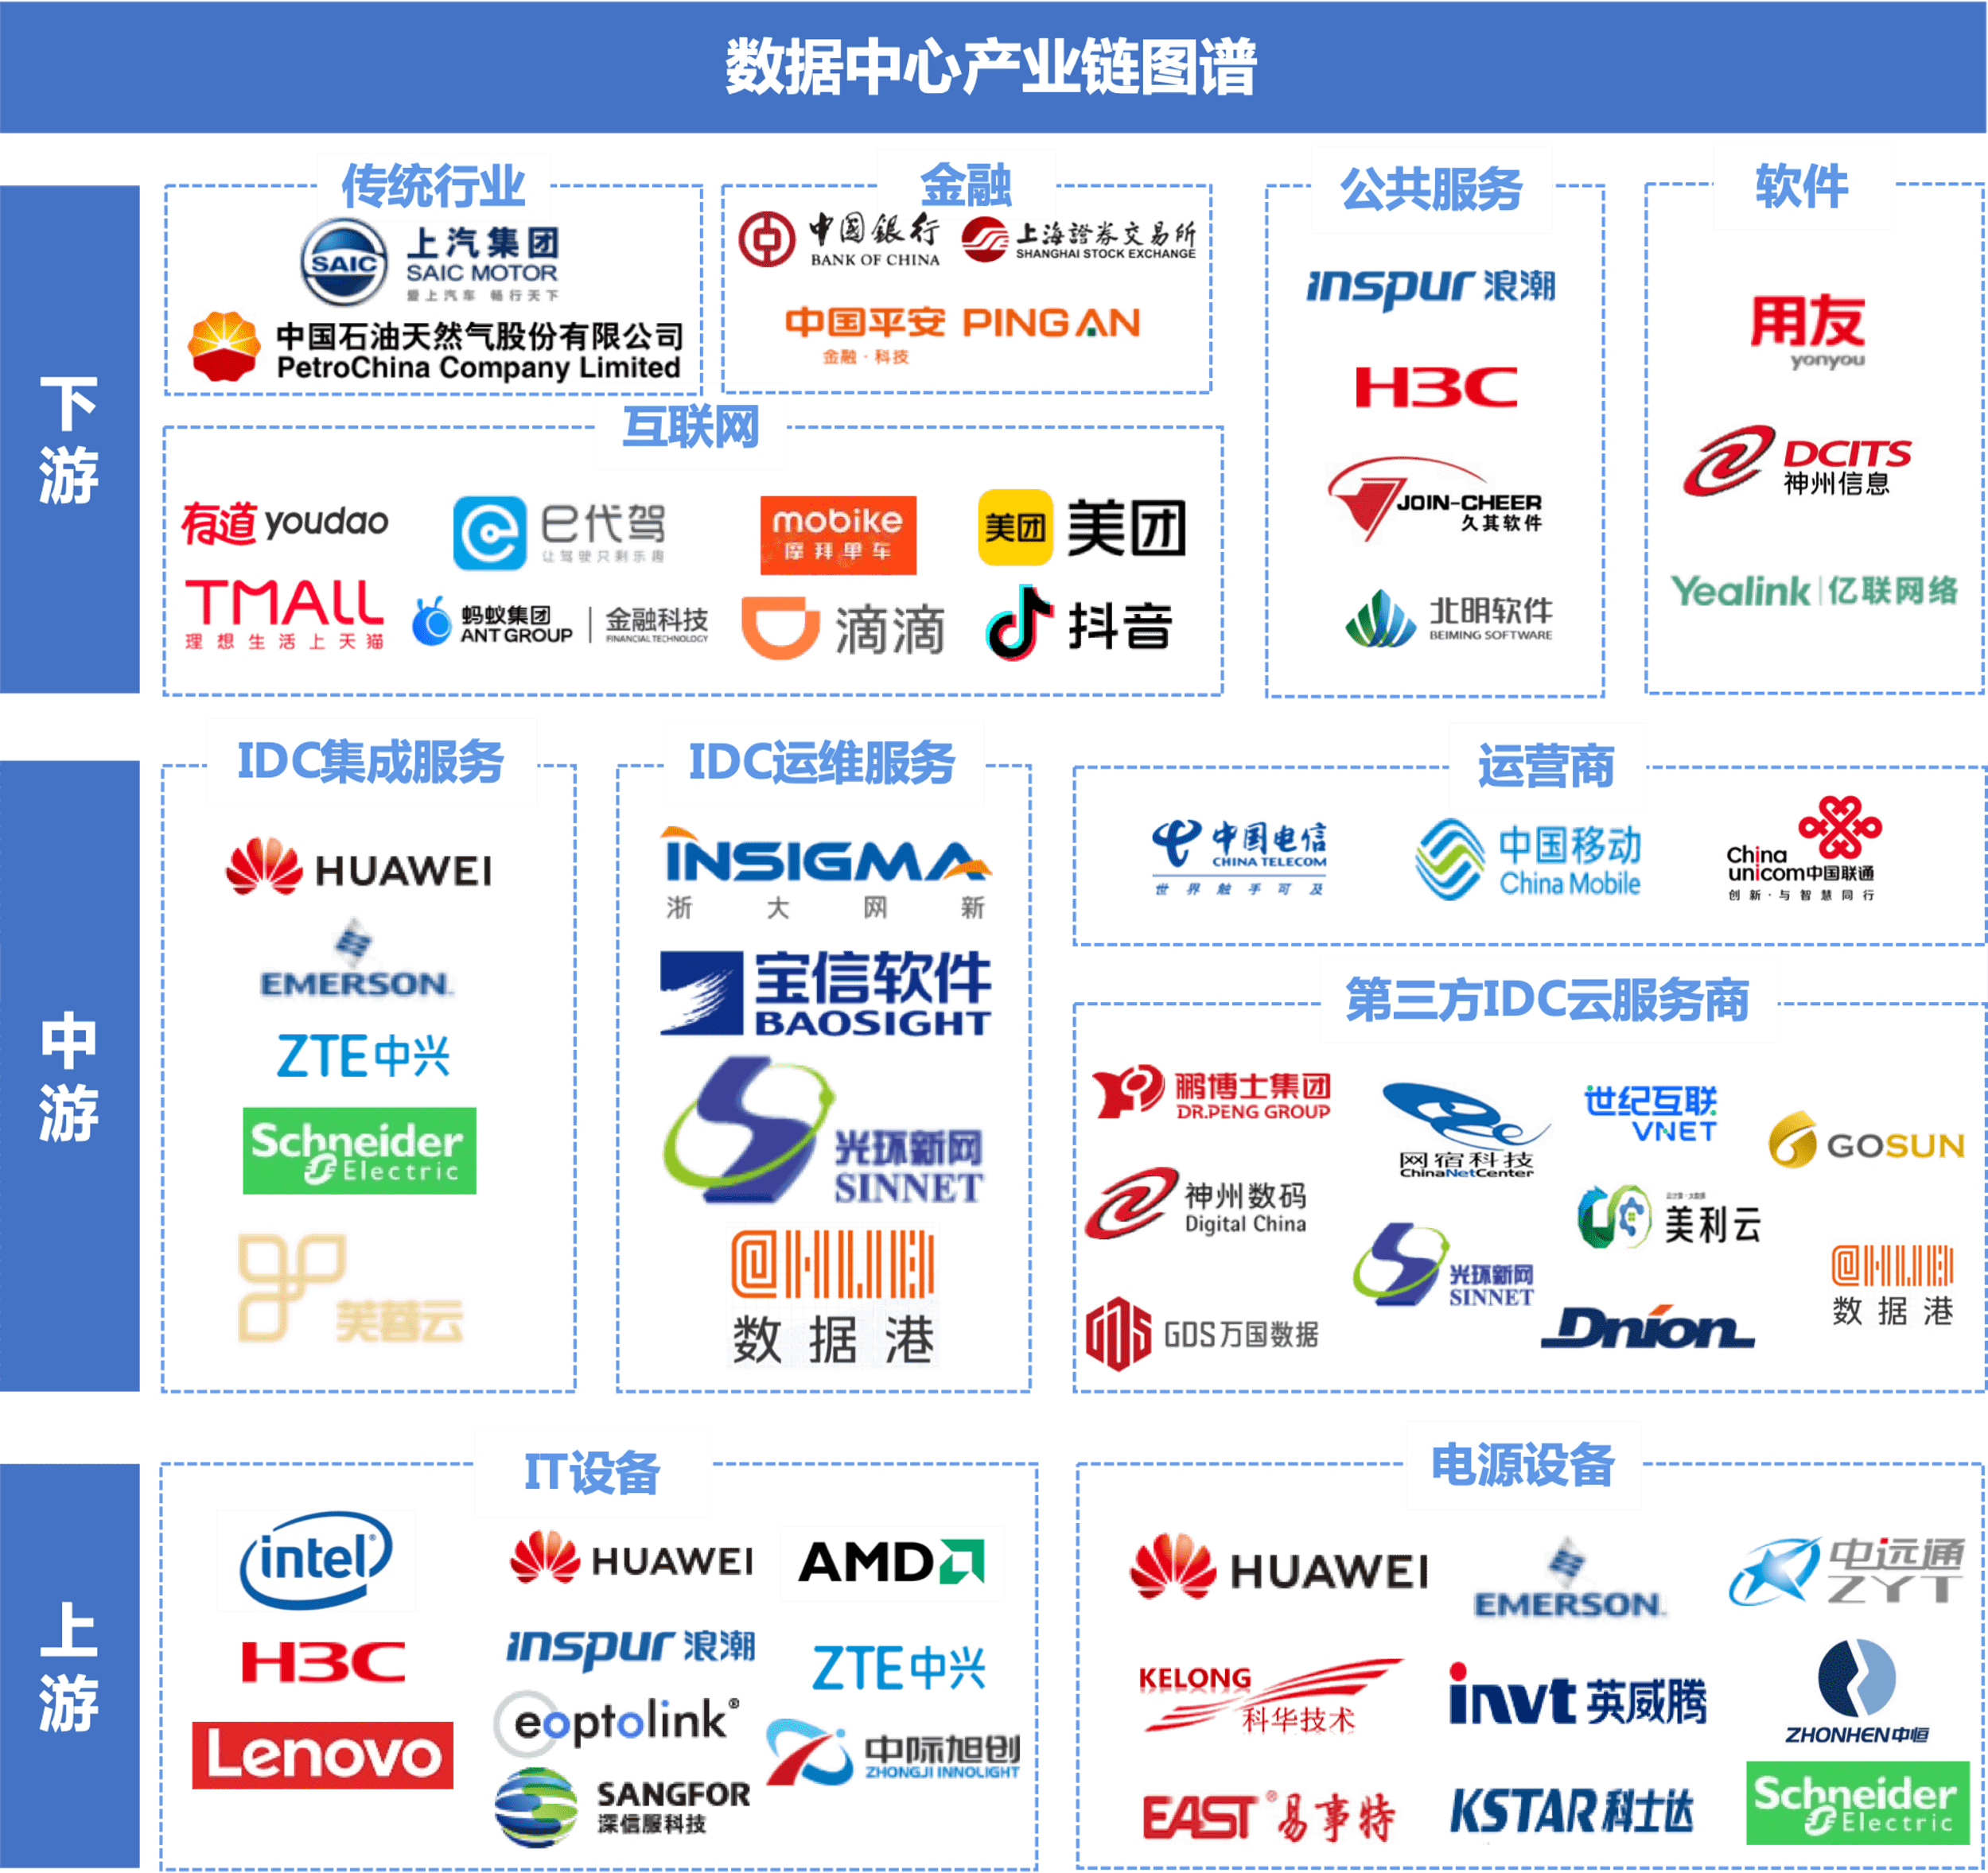
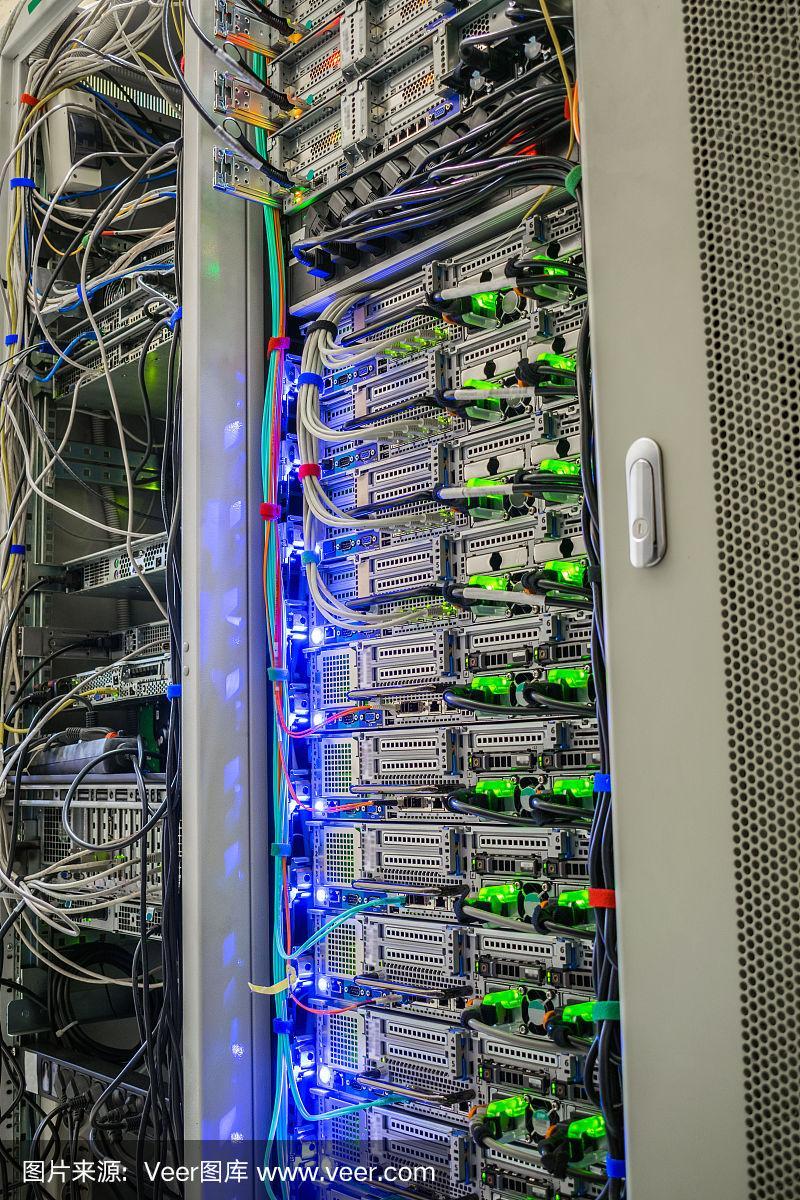
随着“新基建”战略的全面推进,数据中心作为算力基础设施的核心载体,正成为城市数字化转型与数字经济竞争的关键支点。36氪研究院发布的《新基建系列之:2020年中国城市数据中心发展指数报告》(以下简称“报告”),以包互联网数据服务为观察切口,系统评估了国内主要城市数据中心的发展水平与潜力。本文基于该报告的核心发现,梳理2020年中国城市数据中心发展的空间格局、驱动因素与未来趋势。
一、评价体系与指标构建
报告从基础设施建设、算力供给能力、产业生态支撑、绿色节能水平及政策环境五个维度构建城市数据中心发展指数,重点考察各城市在机架规模、网络带宽、上架率、清洁能源使用比例、头部云服务商布局以及数据中心相关扶持政策等方面的表现。其中,“包互联网数据服务”作为反映城市数据资源汇聚与对外服务能力的代表性指标,被纳入产业生态支撑维度,用以衡量城市数据中心向互联网企业、云服务商及终端用户提供数据存储、处理与分发服务的综合效能。
二、2020年城市数据中心发展梯队
根据指数得分,报告将样本城市划分为三个梯队。第一梯队为北京、上海、深圳、广州、杭州等一线及新一线头部城市,其数据中心机架规模占全国比重超过40%,依托密集的互联网企业、完善的网络骨干节点和活跃的资本环境,在算力供给与产业生态方面优势显著。第二梯队包括成都、重庆、南京、武汉、西安等城市,受益于“东数西算”前期布局与区域中心城市定位,数据中心建设增速明显,但在上架率与绿色节能水平上仍有提升空间。第三梯队以中西部及东北地区部分城市为主,受制于需求密度与网络时延,数据中心整体规模较小,但部分城市凭借能源优势在大型灾备与冷存储领域形成特色。
三、区域格局与典型特征
从区域分布看,2020年中国城市数据中心呈现“东部集聚、西部提速”的格局。京津冀、长三角、粤港澳大湾区三大城市群贡献了全国约60%的已建机架,其中北京、上海周边地区因土地与能耗指标约束,出现数据中心向周边城市外溢的趋势,如河北怀来、江苏南通等地承接了部分头部企业的外溢需求。与此内蒙古、贵州、甘肃等西部省份依托气候凉爽、电价较低的优势,吸引大型互联网企业投建超大规模数据中心,但需注意的是,这些地区在包互联网数据服务等本地化服务能力上相对薄弱,尚未形成完整的产业闭环。
四、核心发现与问题
报告指出,2020年中国城市数据中心发展呈现三大特征。其一,算力需求与供给存在空间错配,东部城市需求旺盛但能耗指标趋紧,西部供给充足但网络时延与本地需求不足。其二,绿色节能成为关键约束,部分一线城市对数据中心PUE提出更严格限制,推动液冷、余热回收等技术加速落地。其三,包互联网数据服务能力的城市差异显著,北京、杭州、深圳等地依托互联网平台企业形成了较强的数据服务输出能力,而多数中西部城市仍以基础托管服务为主,数据增值服务链条有待延伸。
五、趋势展望与建议
报告认为城市数据中心发展将呈现三方面趋势:一是集约化与规模化并重,超大型数据中心向能源富集地区集中,边缘数据中心向城市用户侧下沉;二是绿色低碳成为准入门槛,可再生能源利用与能效优化将决定数据中心的长期竞争力;三是数据服务能力成为城市竞争新维度,包互联网数据服务等软性指标将更受重视,城市需在数据流通、产业协同与人才培养上持续发力。对此,报告建议各城市因地制宜制定数据中心发展路径,东部城市聚焦算力调度与数据服务增值,西部城市强化绿色能源配套与网络带宽升级,同时加快建立跨区域算力协同机制,推动数据中心从“存储仓库”向“算力枢纽”与“数据服务高地”演进。
综上,2020年中国城市数据中心发展指数报告揭示了新基建背景下数据中心的空间格局与演进逻辑,也为各地优化算力基础设施布局、提升包互联网数据服务能力提供了可量化的参照依据。
如若转载,请注明出处:http://www.abcxhl.com/product/81.html
更新时间:2026-11-21 23:26:33